Domain hochstromwechselrichter.de kaufen?
Wir ziehen mit dem Projekt
hochstromwechselrichter.de um.
Sind Sie am Kauf der Domain
hochstromwechselrichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochstromwechselrichter.de kaufen?
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
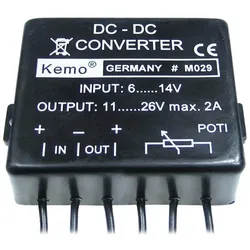
Kemo, Spannungswandler, SpannungswandlerDieser elektronisch geregelte Gleichspannungswandler erzeugt aus einer kleinen Eingangsspannung eine fast doppelt so hohe Ausgangsspannung. Die Ausgangsspannung sinkt bei höherer Belastung. Mit einem zusätzlichen Potentiometer von 4,7 k lin. kann die Ausgangsspannung nach oben hin begrenzt werden, bei Eingangsspannung von über 10 V.31,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goobay, Spannungswandler, SpannungswandlerSpannungswandler bieten eine komfortable, zuverlässige Stromversorgung für Energieunabhängigkeit unterwegs, im Urlaub, beim Camping oder auf der Arbeit. Nutzen Sie die Energie Ihrer Autobatterie für 230-V-Haushaltsgeräte und Elektrowerkzeuge. Dank der zusätzlichen USB-Schnittstelle eignen sich unsere Spannungswandler auch ideal zum Laden von mobilen Kleingeräten wie Smartphones oder Laptops. Der Wechselrichter wandelt 12 V Gleichstrom in 230 V Wechselspannung oder 5 V Gleichspannung um. Ausgestattet mit 2 Schutzkontaktbuchsen Typ F, CEE 7/3 und 1 USB-Buchse, ist der Inverter mit eingebauten Lüftern ausschliesslich für den Festeinbau in Auto, Lkw oder Boot vorgesehen. Über 4 Batteriekabel sind inbegriffen, um ihn an die Autobatterie anzuschliessen. Er eignet sich dank 1 USB-Anschluss mit 2,1 A als Ladegerät für z. B. Smartphone, Tablet oder Laptop. Der modifizierte Sinus ist geeignet für Handy, Ventilator, Elektrokocher oder Elektrowerkzeuge wie Bohrmaschine oder Stichsäge. Der Konverter ermöglicht eine Gesamtverbrauchsleistung von 3000 W und absorbiert Leistungsspitzen bis zu 6000 W in nur 0,1 s.276,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **

Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Künstliche Intelligenz in der Versicherungsbranche, Fachbücher von Thomas MünkelKünstliche Intelligenz gilt als einer der grössten Innovationstreiber unserer Zeit - auch in der Versicherungswirtschaft. Dieses Buch zeigt, wie Fachleute aus der Versicherungspraxis KI heute schon erfolgreich einsetzen und wohin die Entwicklungen führen. Von der Grundlagenvermittlung über konkrete Anwendungsfälle bis hin zu strategischen und regulatorischen Fragestellungen bietet das Werk einen praxisnahen Rundumblick: Wie lässt sich eine KI-Einheit aufbauen? Welche Rolle spielt KI im Underwriting, im Maklergeschäft oder im Back Office? Und wie verändert sie das Kundenerlebnis? Renommierte Expertinnen und Experten aus dem gesamten Spektrum der Branche teilen ihre Erfahrungen - aus der Praxis für die Praxis. Im Mittelpunkt steht dabei der Abgleich zwischen theoretischem Potenzial von KI und aktueller Umsetzung in der Versicherungswirtschaft. Der Sammelband bietet einen fundierten Überblick über Chancen, Risiken und reale Einsatzszenarien - und ist damit ein unverzichtbarer Leitfaden für die strategische Nutzung von KI in der Versicherungsbranche von heute und morgen.57,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Kemo, Spannungswandler, SpannungswandlerDieser elektronisch geregelte Gleichspannungswandler erzeugt aus einer kleinen Eingangsspannung eine fast doppelt so hohe Ausgangsspannung. Die Ausgangsspannung sinkt bei höherer Belastung. Mit einem zusätzlichen Potentiometer von 4,7 k lin. kann die Ausgangsspannung nach oben hin begrenzt werden, bei Eingangsspannung von über 10 V.31,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goobay, Spannungswandler, SpannungswandlerSpannungswandler bieten eine komfortable, zuverlässige Stromversorgung für Energieunabhängigkeit unterwegs, im Urlaub, beim Camping oder auf der Arbeit. Nutzen Sie die Energie Ihrer Autobatterie für 230-V-Haushaltsgeräte und Elektrowerkzeuge. Dank der zusätzlichen USB-Schnittstelle eignen sich unsere Spannungswandler auch ideal zum Laden von mobilen Kleingeräten wie Smartphones oder Laptops. Der Wechselrichter wandelt 12 V Gleichstrom in 230 V Wechselspannung oder 5 V Gleichspannung um. Ausgestattet mit 2 Schutzkontaktbuchsen Typ F, CEE 7/3 und 1 USB-Buchse, ist der Inverter mit eingebauten Lüftern ausschliesslich für den Festeinbau in Auto, Lkw oder Boot vorgesehen. Über 4 Batteriekabel sind inbegriffen, um ihn an die Autobatterie anzuschliessen. Er eignet sich dank 1 USB-Anschluss mit 2,1 A als Ladegerät für z. B. Smartphone, Tablet oder Laptop. Der modifizierte Sinus ist geeignet für Handy, Ventilator, Elektrokocher oder Elektrowerkzeuge wie Bohrmaschine oder Stichsäge. Der Konverter ermöglicht eine Gesamtverbrauchsleistung von 3000 W und absorbiert Leistungsspitzen bis zu 6000 W in nur 0,1 s.276,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GreenCell, Spannungswandler, SpannungswandlerEin Spannungswandler, auch bekannt als Wechselrichter, ist ein Gerät, das die Gleichspannung von der Autobatterie oder Zigarettenanzünder-Steckdose in Wechselstrom von etwa 230V umwandelt. In jeder Haushaltssteckdose (Typ E) in ganz Europa befindet sich dasselbe Signal. Er ist ideal für Orte, an denen kein direkter Zugang zur Steckdose besteht. Mit einem Wechselrichter können elektrische Geräte überall genutzt werden, auch wenn keine Stromquelle vorhanden ist. Der Green Cell-Wechselrichter bietet nicht nur Steckdosen, an die Sie elektrische Geräte anschliessen können, sondern auch einen USB-Anschluss zum Laden kleinerer Geräte wie Smartphones und Tablets. Sie müssen sich keine Sorgen über Überspannungen machen, da der Wechselrichter über zahlreiche Sicherheitsmerkmale und -zertifikate verfügt, die einen reibungslosen Betrieb gewährleisten. Der reine Sinusausgang sorgt für eine perfekte Funktionalität mit verschiedenen Geräten.51,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
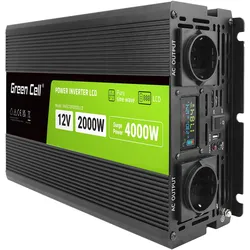
GreenCell, Spannungswandler, SpannungswandlerGreen Cell Power Inverter LCD 12 V 2000 W/4000 W ist ein reiner Sinuswellenwechselrichter mit einem Display, intelligenter Schutzfunktion und aktiver Kühlung für einen langlebigen, störungsfreien Betrieb. Der Wechselrichter erzeugt eine Wechselspannung von 230 V und eine reine Sinuswelle, die genau dem entspricht, was an der Steckdose verfügbar ist, wodurch er für alle Geräte geeignet ist, einschliesslich CO-Pumpen, Kühlschränken und Mikrowellen. Er verfügt über ein klares Display, das die wichtigsten Parameter wie aktuelle Leistung und Batteriestatus anzeigt, für eine einfache und intuitive Bedienung. Intelligente Schutzvorrichtungen überwachen kontinuierlich den Betrieb und bieten Schutz vor Kurzschluss, Unterspannung, Überspannung, Überlastung, Übertemperatur und falscher Polarität.174,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.